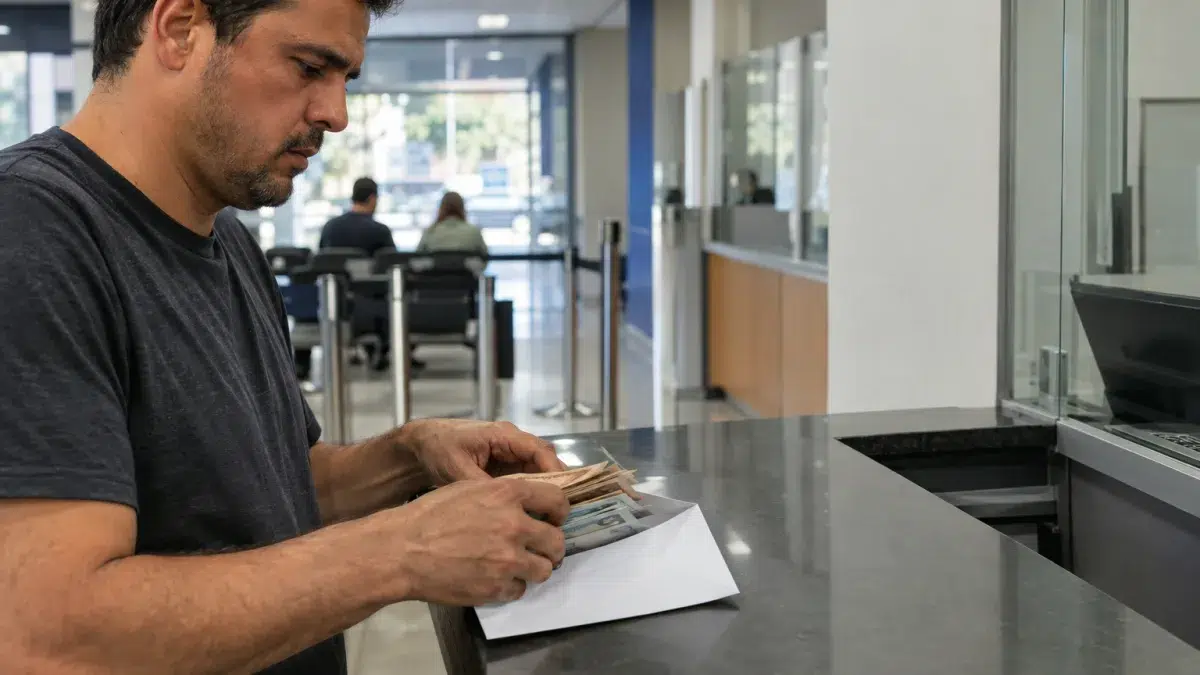
BRASÍLIA/DF — O correntista tem dinheiro na conta e pede para retirar tudo no caixa, mas recebe a informação de que o saque deve ser agendado. Isso pode ocorrer em razão de procedimentos de segurança, disponibilidade de numerário e regras do Banco Central para operações em espécie. Saldo existente não significa que qualquer quantia precise estar pronta no guichê a qualquer momento.
Resumo rápido
- O Banco Central informa que instituições podem adiar para o dia seguinte saques em espécie acima de R$ 5 mil.
- Sim, há exigências de comunicação prévia para saques e pagamentos em espécie de valor igual ou superior a R$ 50 mil, com antecedência mínima de três dias úteis, conforme orientação oficial.
- Limite operacional de atendimento, necessidade de agendamento e bloqueio administrativo ou judicial são situações distintas.
- Terminais automáticos podem ter limites próprios, inclusive por segurança, perfil e capacidade física do equipamento.
- Registre o valor, o dia, o canal procurado e a resposta.
O banco pode adiar um saque?
O Banco Central informa que instituições podem adiar para o dia seguinte saques em espécie acima de R$ 5 mil. Essa possibilidade deve ser compreendida no contexto do atendimento e não como autorização para reter indefinidamente recursos do cliente. Peça ao banco a data e as condições para a retirada pretendida.
É necessário avisar para sacar valor muito alto?
Sim, há exigências de comunicação prévia para saques e pagamentos em espécie de valor igual ou superior a R$ 50 mil, com antecedência mínima de três dias úteis, conforme orientação oficial. Esses parâmetros dizem respeito ao dinheiro físico; transferências eletrônicas possuem regras próprias e não devem ser confundidas com uma retirada em cédulas.
Qual a diferença entre limite de caixa e bloqueio?
Limite operacional de atendimento, necessidade de agendamento e bloqueio administrativo ou judicial são situações distintas. Uma conta judicialmente constrita exige providências relacionadas ao processo. Em uma operação regular de grande valor, o banco pode orientar agendamento e identificação do sacador. Exija a razão quando o atendimento utilizar genericamente a palavra “bloqueado”.
Caixa eletrônico segue a mesma regra da agência?
Terminais automáticos podem ter limites próprios, inclusive por segurança, perfil e capacidade física do equipamento. Isso não significa que o limite do terminal seja necessariamente o máximo que o consumidor pode sacar por outros canais. Pergunte pela alternativa disponível para a quantia pretendida e se há necessidade de comunicação prévia.
Como agir diante de recusa sem explicação?
Registre o valor, o dia, o canal procurado e a resposta. Peça orientação escrita sobre agendamento e eventual documentação necessária. Se houver retenção injustificada ou sucessivas negativas, procure a ouvidoria e o Banco Central. A avaliação depende de saber se havia saldo liberado, restrição jurídica ou mera organização de numerário.
Base legal
As regras sobre saques em espécie constam de normas do Banco Central, que permitem às instituições adiar para o dia seguinte saques acima de R$ 5 mil e exigem comunicação prévia de três dias úteis para saques de R$ 50 mil ou mais, também por razões de prevenção à lavagem de dinheiro. O Código de Defesa do Consumidor exige informação clara e proíbe recusas injustificadas de serviço.
Planeje saques de valor alto
Se você precisar de dinheiro em espécie para comprar um veículo ou pagar uma obra, por exemplo, procure a agência com antecedência, informe o valor e a data e confirme o horário de retirada. Avalie também alternativas mais seguras, como Pix ou TED diretamente ao vendedor, que evitam o transporte de grandes quantias.
Passo a passo
1. Verifique os limites
Consulte no aplicativo os limites de saque no caixa eletrônico e na agência.
2. Agende saques altos
Para valores acima de R$ 5 mil, combine a data com a agência; acima de R$ 50 mil, faça a comunicação com três dias úteis de antecedência.
3. Peça justificativa por escrito
Se o saque for recusado sem explicação, peça o motivo formalmente.
4. Reclame se houver abuso
Sem resposta, procure a ouvidoria, o Banco Central ou o Procon.
Erros comuns
- ir à agência sem agendar saque de valor alto;
- confundir limite operacional com bloqueio da conta;
- transportar grandes quantias sem necessidade;
- não pedir protocolo quando o saque é negado;
- ignorar alternativas como Pix e TED.
Exemplo prático
Uma comerciante precisava de R$ 20 mil em espécie para pagar fornecedores e foi à agência sem aviso. O banco ofereceu a retirada no dia seguinte, como permitem as regras. Ela agendou o saque, retirou o valor na data combinada e, nas vezes seguintes, passou a pagar parte dos fornecedores por Pix.
Perguntas frequentes
O banco pode exigir que eu explique o motivo do saque?
Em saques de valor elevado, a instituição pode pedir informações para cumprir normas de prevenção à lavagem de dinheiro.
Há limite para saque no caixa eletrônico?
Sim. Os terminais têm limites diários e por operação, definidos pela instituição, inclusive por segurança.
Posso transferir em vez de sacar?
Sim. Pix e TED não seguem as mesmas regras de saque em espécie, mas têm limites próprios ajustáveis.
Conclusão
O banco pode adiar saques acima de R$ 5 mil e exigir aviso prévio para valores a partir de R$ 50 mil, mas não pode recusar o saque sem justificativa. Planejar a retirada e registrar recusas evita transtornos.
Fontes oficiais consultadas:
1. Presidência da República — Código de Defesa do Consumidor, Lei nº 8.078/1990
2. Banco Central — Atendimento bancário e adiamento de saque
3. Banco Central — Registrar reclamação contra banco ou instituição financeira
Conteúdo informativo elaborado com base na legislação, na regulamentação bancária e em fontes oficiais consultadas em 5 de novembro de 2026. As normas e orientações podem mudar. A aplicação depende dos contratos e das circunstâncias de cada caso. Este texto não substitui orientação jurídica individualizada.