
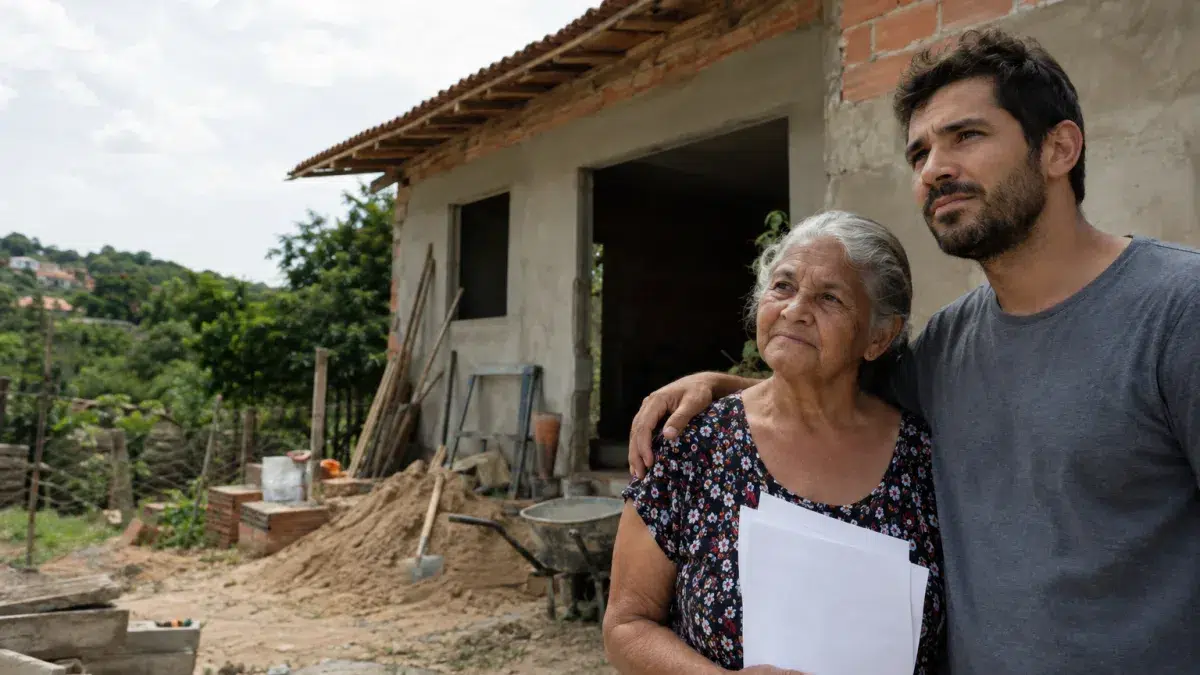
BRASÍLIA/DF — A casa construída ao longo de décadas parecia fora de risco até a chegada de uma cobrança. Anos antes, um filho havia financiado uma reforma e usado o dinheiro para melhorar o imóvel da mãe. Com o desemprego, deixou de pagar. O credor passou a afirmar que a residência poderia ser tomada por causa da dívida. A mãe não sabia se assinara apenas autorização de obra ou algum documento de garantia. O cenário é fictício, mas expõe a diferença entre receber benefício indireto de um empréstimo e juridicamente oferecer um bem para garanti-lo.
Dívida do filho vira dívida da mãe porque ela mora na casa?
Não por esse motivo isolado. Obrigações contratuais vinculam quem assumiu responsabilidade nos termos da lei, e o patrimônio de terceira pessoa não pode ser tratado como garantia automática. É necessário saber se a mãe assinou contrato como devedora, fiadora, garantidora ou proprietária que constituiu direito real. A destinação do dinheiro à reforma pode ser relevante como fato, mas não substitui identificação do vínculo jurídico.
O bem de família protege qualquer residência?
A Lei nº 8.009/1990 estabelece proteção ao imóvel residencial da entidade familiar, com exceções previstas expressamente em lei. Não é correto dizer que uma única casa nunca poderá responder por dívida. A modalidade de financiamento, a eventual garantia oferecida, obrigações vinculadas ao próprio imóvel e outras hipóteses legais podem alterar a conclusão. O registro imobiliário e o contrato de crédito são documentos indispensáveis para avaliar o caso.
A reforma financiada muda a proteção do imóvel?
Não se deve deduzir automaticamente que qualquer empréstimo destinado a reformar a casa afasta a proteção legal. A natureza da obrigação, sua vinculação ao imóvel e a existência de garantia formal importam. Se o banco apresentou contrato de crédito pessoal sem direito real sobre o imóvel, a situação pode ser diferente daquela em que foi constituída garantia válida. O nome comercial do produto não resolve sozinho a classificação jurídica.
Uma mensagem ameaçando leilão prova que há penhora?
Não. Leilão, penhora, hipoteca, alienação fiduciária e notificação extrajudicial são atos diferentes. O consumidor precisa verificar se existe processo, qual bem foi indicado e que decisão foi proferida. A pressão de cobrança não cria, por si, ordem judicial. Se houver matrícula imobiliária com ônus registrado, a urgência de orientação aumenta e as condições jurídicas devem ser examinadas antes de qualquer assinatura.
O que a mãe deve pedir ao credor?
Cópia do contrato, identificação das assinaturas, documentos de garantia, saldo atualizado e fundamento da pretensão sobre o imóvel. Se ela não assinou nada, é importante declarar isso formalmente sem admitir dívida. Se assinou, a validade e extensão do compromisso precisam ser analisadas, inclusive diante de alegações de falha de informação. Nenhum acordo deve ser assumido apenas para cessar ameaça telefônica.
É possível discutir judicialmente a proteção da moradia?
Sim, conforme a situação. A defesa pode envolver titularidade, limites da responsabilidade patrimonial, hipóteses de impenhorabilidade e validade da garantia. Mas não existe resultado automático por ser imóvel único ou por a proprietária ser idosa. A conclusão depende de provas e das exceções legais específicas. Intimação judicial não deve ser ignorada, mesmo quando a família acredita que a residência está protegida.
Quem assinou garantia não deve ser confundido com quem recebeu a obra
O empréstimo pode ter sido contratado exclusivamente pelo filho, mesmo que a reforma tenha valorizado o imóvel da mãe. Em outros casos, a proprietária assinou instrumento com garantia real e assumiu risco patrimonial específico. O fato de a mãe ter concordado com a pintura ou o telhado não comprova que deu sua casa em garantia. Essa diferença deve orientar a leitura de cada documento. A matrícula imobiliária e o contrato ajudam a descobrir se a ameaça de leilão possui fundamento concreto.
O imóvel único não é uma expressão mágica
A Lei nº 8.009/1990 estabelece proteção relevante, mas o próprio diploma prevê exceções. Quem recebe a cobrança precisa identificar qual hipótese legal é alegada pelo credor, sem presumir que a dívida comum do filho autoriza penhora. Se houver garantia, é necessário verificar sua constituição válida e seus efeitos. A residência de pessoa idosa merece atenção, mas sua idade isolada não substitui a aplicação das regras jurídicas específicas ao patrimônio da família.
Como organizar a reclamação sem perder documentos?
Separe matrícula atualizada, contrato do empréstimo, documentos da reforma, comprovantes de residência, certidão que indique titulares do imóvel, eventuais garantias e comunicações do credor. Se houve intimação, preserve o número do processo e obtenha orientação sobre prazos e meios de defesa.
O que pode acontecer se o problema não for resolvido?
A ameaça pode ser infundada se não existir responsabilidade patrimonial ou garantia válida. Em outros cenários, exceções à proteção do bem de família podem permitir execução. A análise deve distinguir dívida do filho, obrigação pessoal da mãe e situação jurídica do imóvel, evitando respostas absolutas.
O que essa história ensina ao consumidor?
A casa da família não pode virar argumento de medo sem base documental. É o conjunto formado por propriedade, contrato e garantias que define o risco. Saber o que foi assinado antes de pagar ou negociar costuma ser a medida mais importante para proteger direitos e evitar novas obrigações.
Fontes oficiais consultadas:
1. Presidência da República — Código de Defesa do Consumidor
2. Presidência da República — Lei nº 8.009/1990, bem de família
3. Presidência da República — Código Civil
4. Presidência da República — Código de Processo Civil
Conteúdo jornalístico de serviço construído a partir de uma situação hipotética, identificada como exemplo ilustrativo, e não de um caso real documentado. As consequências dependem do contrato, das provas, das condições pessoais do consumidor e, quando houver processo, da decisão judicial. Consulte as normas e os órgãos oficiais vigentes na data da publicação desta matéria.
