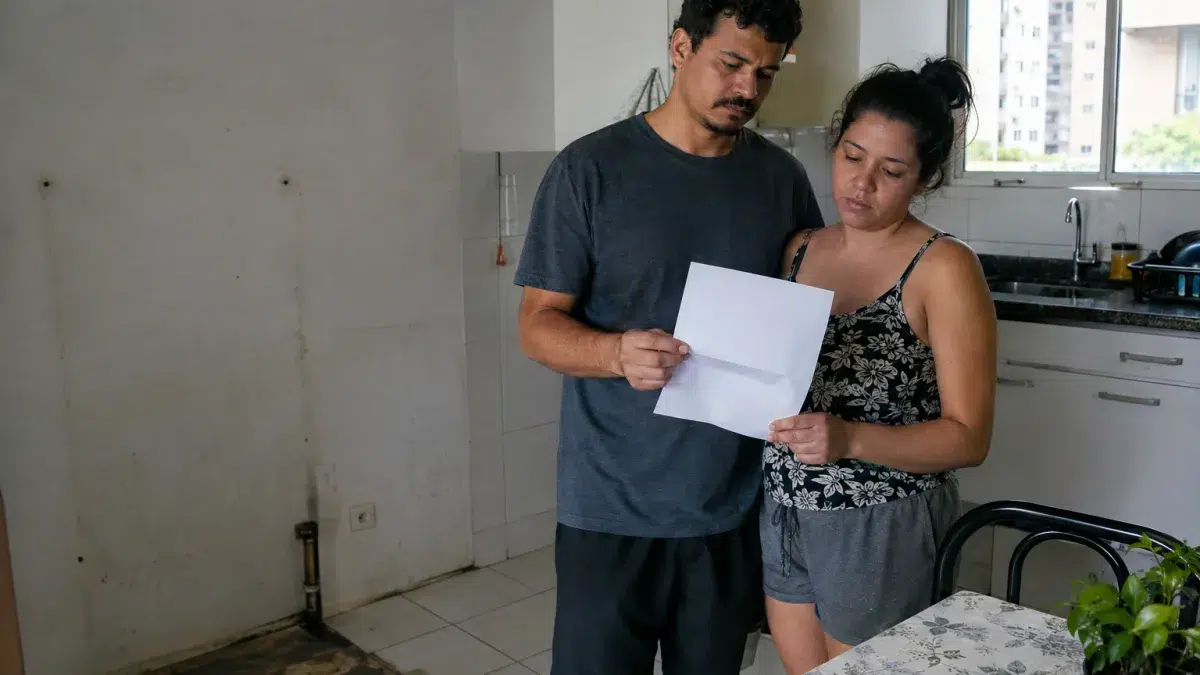
BRASÍLIA/DF — O eletrodoméstico comprado para a cozinha nova apresentou falhas poucos dias depois da entrega. Depois de várias tentativas de reparo, o casal combinou a devolução à loja e viu a transportadora levar a geladeira. O alívio durou até a fatura seguinte: o carnê continuava com prestações previstas, agora acrescidas de encargos. Os compradores se perguntaram como poderiam dever por algo que não possuíam mais. O episódio é uma situação ilustrativa, construída para explorar uma diferença importante: devolver o produto e extinguir o financiamento podem exigir atos formalmente relacionados, mas não necessariamente realizados no mesmo sistema.
Resumo rápido
- Não é prudente presumir isso. É preciso descobrir se o crediário era operação da própria loja ou financiamento celebrado com instituição distinta.
- Um documento que identifique pedido, produto, data, motivo da devolução e providência acordada.
- A loja deve ser informada de que parcelas continuam a vencer após a solução oferecida para o produto.
- A empresa precisa demonstrar a exigibilidade do débito cobrado.
- O resultado depende do fundamento jurídico da resolução, da existência de vício e do que foi efetivamente pactuado.
A devolução do bem cancela automaticamente todas as parcelas?
Não é prudente presumir isso. É preciso descobrir se o crediário era operação da própria loja ou financiamento celebrado com instituição distinta. Também importa o motivo da devolução: exercício de direito legal, resolução por vício ou simples acordo comercial. O CDC prevê soluções específicas para produtos com vício, observados prazos e circunstâncias. Se a devolução decorreu de resolução válida do contrato de compra, será necessário analisar como o negócio de crédito a ela vinculado deve ser ajustado.
O que a loja deveria entregar na retirada do produto?
Um documento que identifique pedido, produto, data, motivo da devolução e providência acordada. A coleta por transportadora comprova a retirada física, mas pode não esclarecer se houve estorno, substituição ou novo prazo de reparo. Uma autorização de troca é diferente de um termo de cancelamento. Os consumidores devem pedir comunicação escrita sobre o destino do contrato e dos pagamentos já realizados, especialmente quando houve entrada em dinheiro.
Quem deve ser procurado primeiro?
A loja deve ser informada de que parcelas continuam a vencer após a solução oferecida para o produto. Quando o crédito tiver sido concedido por terceiro, a financeira também precisa receber a documentação da devolução e o pedido de revisão. Reclamar apenas ao motorista que recolheu o bem não cria registro capaz de solucionar o financiamento. Guarde os protocolos das duas empresas e peça esclarecimento sobre a responsabilidade contratual de cada uma.
E se ocorrer negativação enquanto o cancelamento está pendente?
A empresa precisa demonstrar a exigibilidade do débito cobrado. Um financiamento válido e independente pode ter tratamento diferente de um contrato vinculado à compra rescindida. Não basta afirmar genericamente que a loja “ficou com a geladeira”. O consumidor deve reunir o documento de restituição e a proposta de cancelamento e contestar inscrição eventualmente incompatível com a solução ajustada. A confirmação por escrito evita disputas sobre conversas verbais.
Há direito à restituição de valores já pagos?
O resultado depende do fundamento jurídico da resolução, da existência de vício e do que foi efetivamente pactuado. O CDC protege o consumidor contra falhas no fornecimento e cláusulas abusivas, mas não permite fixar uma devolução sem examinar o contrato. Se houve compra financiada, a apuração precisa considerar prestações quitadas, encargos, eventual entrada e valores efetivamente recebidos pelo vendedor ou credor.
Como evitar um segundo prejuízo ao renegociar?
Não aceite contrato novo que reconheça integralmente uma dívida contestada sem verificar sua origem. Uma proposta para parcelar parcelas remanescentes pode ser útil em certas situações, mas não substitui a apuração da devolução do produto. Antes de pagar ou parar de pagar, solicite orientação sobre os efeitos financeiros e cadastrais, porque o vencimento e a cobrança podem continuar durante a discussão.
O detalhe do financiamento que costuma passar despercebido
Na loja, o consumidor pode assinar um documento de venda e outro relativo a crédito oferecido por parceiro. Muitas vezes, recebe uma única sequência de parcelas e imagina tratar-se de contrato único. Após devolução por defeito, a loja pode ter registrado cancelamento comercial sem completar comunicação com a financeira. Nesse caso, vale solicitar data de transmissão do pedido de estorno, número do protocolo e documento que vincule as duas operações. Isso não antecipa a conclusão jurídica, mas permite localizar a falha de processamento.
Como agir quando a cobrança compromete o orçamento
Em meio à contestação, o casal pode receber aviso de negativação por prestações que acredita canceladas. É importante não ignorar essa correspondência e registrar uma reclamação completa, explicando por que a dívida está sendo discutida. A decisão de pagar para evitar restrição ou manter a contestação deve ser tomada com conhecimento das possíveis consequências. Se pagar sob protesto, preserve a prova e a ressalva feita à empresa. Se houver processo, a estratégia pode envolver pedido de medida específica para evitar dano antes da conclusão final.
Como organizar a reclamação sem perder documentos?
Anexe nota fiscal, contrato de financiamento, comprovantes das parcelas, ordem de retirada da geladeira, protocolos de atendimento e cópia da proposta de cancelamento. A cronologia deve demonstrar claramente quando o produto saiu da residência e quando a empresa aceitou a solução. Se precisar reclamar em plataforma pública, não exponha CPF completo ou dados bancários sensíveis.
O que pode acontecer se o problema não for resolvido?
Persistindo a cobrança, a disputa poderá exigir solução administrativa ou judicial para definir a extensão do cancelamento e possíveis restituições. Se a instituição comprovar dívida independente que não foi extinta, a obrigação pode subsistir. Por isso, o foco é identificar o vínculo entre contratos e a finalidade da devolução, não apenas o fato de o bem ter saído de casa.
O que essa história ensina ao consumidor?
A cena de uma cozinha vazia e um carnê cheio mostra como decisões comerciais mal documentadas podem gerar conflitos. O consumidor precisa receber mais do que um protocolo de coleta: necessita de uma resposta verificável sobre prestações, devolução e encerramento da compra. A informação clara é parte da proteção prevista no CDC.
Fontes oficiais consultadas:
1. Presidência da República — Código de Defesa do Consumidor
2. Presidência da República — Código Civil
3. Secretaria Nacional do Consumidor — Consumidor.gov.br, funcionamento
Conteúdo jornalístico de serviço construído a partir de uma situação hipotética, identificada como exemplo ilustrativo, e não de um caso real documentado. As consequências dependem do contrato, das provas, das condições pessoais do consumidor e, quando houver processo, da decisão judicial. Consulte as normas e os órgãos oficiais vigentes na data da publicação desta matéria.
Este conteúdo tem caráter informativo e não substitui a orientação de um advogado.