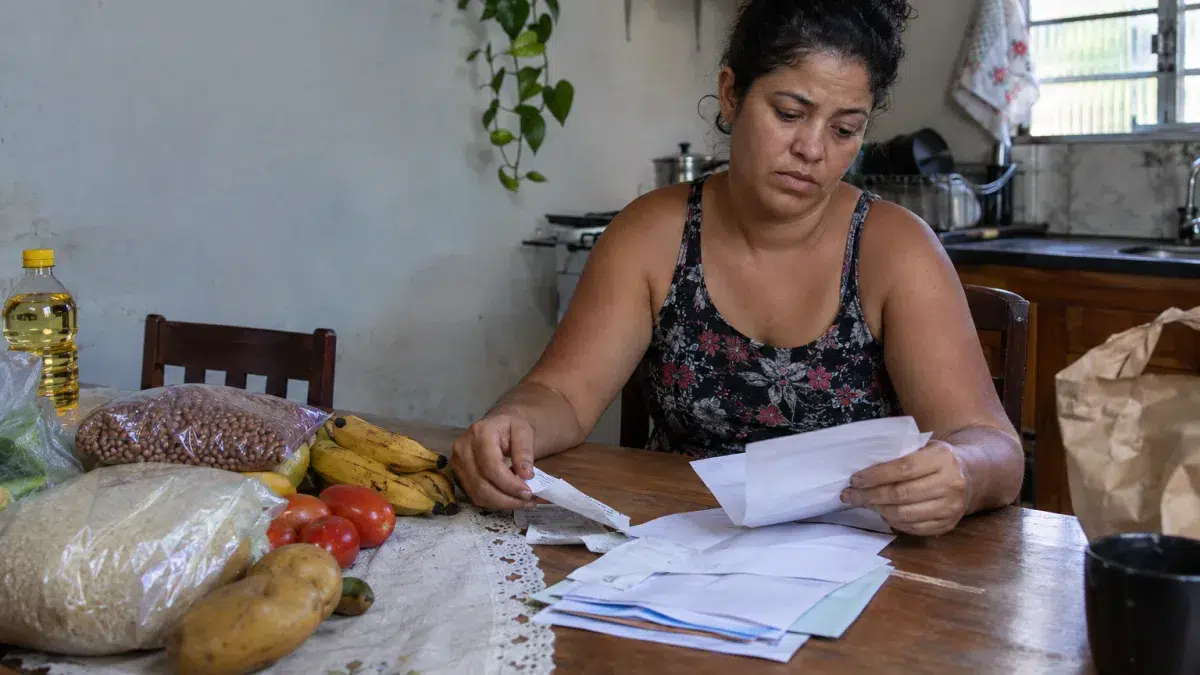
BRASÍLIA/DF — Depois de perder o emprego, uma trabalhadora fez o que imaginava ser a escolha responsável: telefonou ao credor e pediu um acordo para evitar novas cobranças. Na conversa, aceitou parcelas que pareciam caber no orçamento. Quando pagou aluguel, transporte e supermercado, percebeu que o valor restante não sustentaria a família até o fim do mês. Restava uma pergunta difícil: deixar o acordo vencer ou comprometer despesas essenciais? A situação é fictícia, mas revela o conflito que inspirou a legislação de prevenção e tratamento do superendividamento: o crédito não pode ser analisado isoladamente da subsistência humana.
Resumo rápido
- Não automaticamente. A renegociação, como qualquer contrato, tem condições que precisam ser examinadas.
- A Lei nº 14.181/2021 introduziu instrumentos para prevenir e tratar a situação da pessoa natural, de boa-fé, que não consegue pagar a totalidade de suas dívidas de consumo sem comprometer o mínimo existencial.
- A lei contém exclusões. A repactuação judicial do artigo 104-A, por exemplo, não abrange certas operações com garantia real, financiamento imobiliário e crédito rural, nem dívidas contraídas dolosamente sem intenção de pagar.
- A preservação do mínimo existencial é elemento central do tratamento do superendividamento.
- Comece propondo prestação compatível com o orçamento atual, indicando renda comprovável, despesas essenciais e outros compromissos.
Um acordo assinado deixa de valer só porque ficou pesado?
Não automaticamente. A renegociação, como qualquer contrato, tem condições que precisam ser examinadas. A perda de emprego é um dado relevante para demonstrar alteração na capacidade financeira, mas não torna todo acordo nulo. É preciso saber se houve informações claras, boa-fé, vantagem manifestamente excessiva ou circunstâncias que justifiquem nova negociação e, quando cabível, discussão judicial. O consumidor deve evitar interromper pagamentos sem avaliar consequências contratuais e cadastrais.
O que a Lei do Superendividamento realmente oferece?
A Lei nº 14.181/2021 introduziu instrumentos para prevenir e tratar a situação da pessoa natural, de boa-fé, que não consegue pagar a totalidade de suas dívidas de consumo sem comprometer o mínimo existencial. A legislação prevê conciliação e, nas condições legais, repactuação de obrigações abrangidas. Não é perdão generalizado, congelamento de qualquer cobrança ou direito automático a desconto de percentual determinado. O diagnóstico exige relacionar receitas, despesas indispensáveis e credores.
Quais dívidas entram em eventual plano?
A lei contém exclusões. A repactuação judicial do artigo 104-A, por exemplo, não abrange certas operações com garantia real, financiamento imobiliário e crédito rural, nem dívidas contraídas dolosamente sem intenção de pagar. Também não se deve incluir obrigações fora de relação de consumo de maneira indiscriminada. É essencial apresentar uma relação verdadeira dos contratos e conferir sua natureza antes de propor um plano com prazo legal de até cinco anos.
O valor da alimentação pode ser ignorado pelo credor?
A preservação do mínimo existencial é elemento central do tratamento do superendividamento. Isso não quer dizer que qualquer gasto declarado será automaticamente aceito nem que toda renda restante ficará protegida de qualquer obrigação. As despesas precisam ser documentadas, e as soluções dependem de análise do conjunto familiar, das regras vigentes e das dívidas envolvidas. Uma planilha honesta pode demonstrar por que a proposta inicial se tornou inviável.
Como renegociar sem cair em sucessivos acordos?
Comece propondo prestação compatível com o orçamento atual, indicando renda comprovável, despesas essenciais e outros compromissos. Peça memória do débito e condições completas por escrito. O perigo está em aceitar uma parcela apenas para evitar uma ligação desagradável: o alívio imediato pode multiplicar a inadimplência. Quando há várias dívidas, atendimento do Procon e orientação de órgão especializado podem ajudar a estruturar solução conjunta.
É preciso estar com o nome sujo para buscar ajuda?
A constatação de superendividamento não se resume à existência de negativação. O problema jurídico é a impossibilidade manifesta de pagar o conjunto de dívidas de consumo sem afetar despesas básicas, dentro dos requisitos da lei. Uma pessoa pode sentir o orçamento estrangulado antes de aparecer em cadastro de inadimplentes. Por isso, prevenir o agravamento e reunir documentação antes do primeiro atraso também pode ser importante.
Como montar um orçamento de verdade para a negociação
A trabalhadora do exemplo precisa distinguir gastos variáveis e despesas inadiáveis. Valores de mercado, transporte para entrevistas e medicamentos não podem ser simplesmente apagados da planilha para fazer uma parcela parecer viável. Também é recomendável verificar gastos eventuais e compromissos de outros moradores que efetivamente compartilham a renda. O objetivo não é inflar despesas, mas mostrar uma visão consistente do mês. Quando a empresa conhece a renda atual e apresenta proposta incompatível, documentos ajudam a explicar por que uma renegociação diferente pode ser necessária.
Por que dois credores isolados podem não enxergar o problema
Um banco pode aceitar parcela aparentemente pequena sem saber que o consumidor assumiu outras quatro. A repactuação estruturada busca analisar o conjunto, observadas as dívidas abrangidas por lei. A solução que funciona para um contrato pode inviabilizar os demais. Antes de trocar dívida de um credor por novo empréstimo em outra instituição, compare o custo total da operação e o período de comprometimento da renda. O alívio de uma cobrança não pode ser avaliado apenas pela redução da prestação do primeiro mês.
Como organizar a reclamação sem perder documentos?
Organize contracheques ou comprovantes da renda atual, aviso de demissão, recibos de aluguel, gastos de alimentação, transporte, medicamentos, contratos e propostas de acordo. Separe dívidas de consumo das excluídas do procedimento. Registre o motivo pelo qual o novo parcelamento ameaça despesas básicas, evitando valores estimados sem suporte.
O que pode acontecer se o problema não for resolvido?
Uma proposta mais adequada pode nascer de negociação voluntária ou dos instrumentos legais de tratamento do superendividamento. Sem acordo, credores preservam seus direitos de cobrança nos limites da legislação, e cada obrigação pode demandar solução própria. A perda de renda exige planejamento, não a expectativa de cancelamento automático de todas as parcelas.
O que essa história ensina ao consumidor?
O problema não é apenas o tamanho da dívida, mas a relação entre compromissos e condições reais de sustento. A trabalhadora da história não deve ser tratada como alguém que precisa escolher entre alimentação e um acordo feito às pressas. A lei oferece caminhos, mas eles dependem de transparência, boa-fé e documentação cuidadosa.
Fontes oficiais consultadas:
1. Presidência da República — Código de Defesa do Consumidor
2. Presidência da República — Lei nº 14.181/2021, superendividamento
3. Ministério da Justiça — Orientações sobre superendividamento
4. Presidência da República — Código Civil
5. Secretaria Nacional do Consumidor — Consumidor.gov.br, funcionamento
Conteúdo jornalístico de serviço construído a partir de uma situação hipotética, identificada como exemplo ilustrativo, e não de um caso real documentado. As consequências dependem do contrato, das provas, das condições pessoais do consumidor e, quando houver processo, da decisão judicial. Consulte as normas e os órgãos oficiais vigentes na data da publicação desta matéria.
Este conteúdo tem caráter informativo e não substitui a orientação de um advogado.