

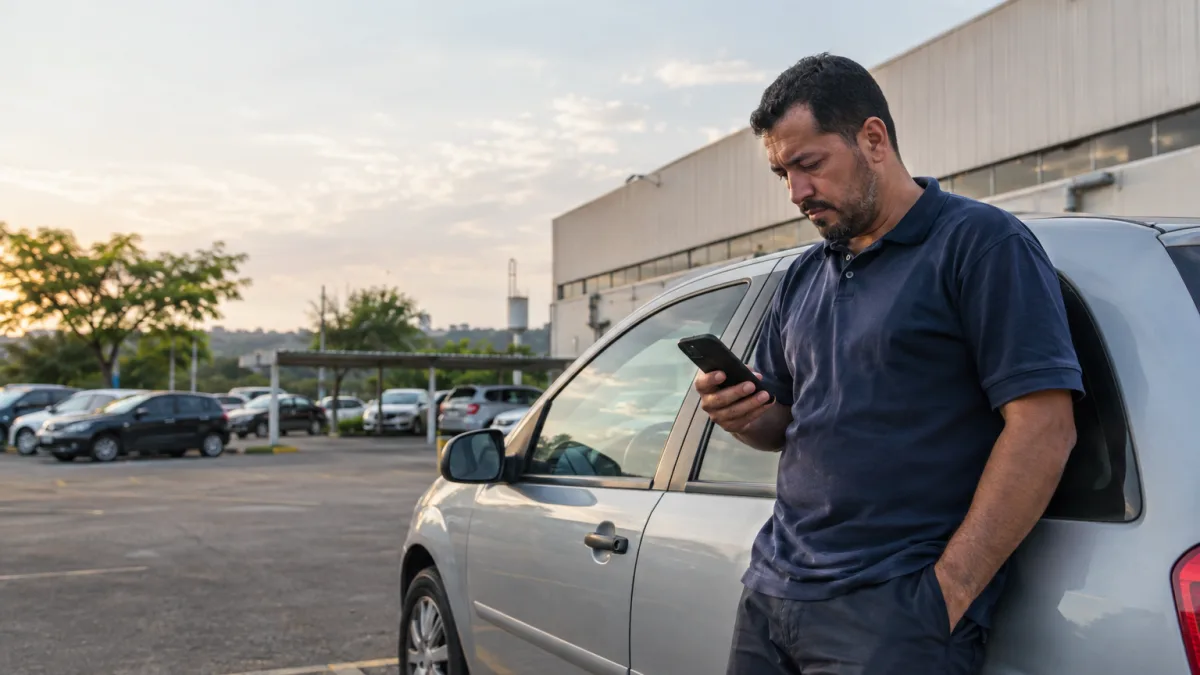
BRASÍLIA/DF — Na manhã em que deveria começar uma entrega, um motorista recebeu mensagem ameaçando enviar um guincho ao estacionamento do trabalho por causa de duas prestações atrasadas do carro. A cobrança parecia urgente e incluía uma exigência: transferência imediata de dinheiro para evitar a apreensão diante dos colegas. Ele não sabia se o credor tinha iniciado processo ou se a mensagem era apenas pressão. A narrativa é fictícia, mas levanta uma questão frequente nos financiamentos com alienação fiduciária: o atraso pode levar à busca e apreensão, porém os requisitos legais e os canais de cobrança não se confundem com ameaças informais.
O atraso autoriza a financeira a tomar o veículo imediatamente?
O Decreto-Lei nº 911/1969 prevê procedimento específico para busca e apreensão de bem alienado fiduciariamente. A comprovação da mora e os requisitos para a medida devem ser observados. A existência de atraso é relevante, mas não autoriza qualquer cobrador a praticar atos de força por conta própria. É preciso confirmar se existe ação, decisão ou procedimento legal aplicável e se quem faz o contato realmente representa a instituição credora.
Uma notificação pelo correio é sempre necessária?
A forma de comprovação da mora depende da legislação e do entendimento aplicável. No Tema 1.132, o STJ fixou que, em ação de busca e apreensão fundada em alienação fiduciária, é suficiente o envio de notificação extrajudicial ao endereço indicado no contrato, sem exigir prova de recebimento pelo próprio destinatário ou por terceiros. Por isso, alegar apenas que a carta não foi lida pode ser insuficiente. O contrato e o histórico de comunicações precisam ser examinados.
A cobrança pode ameaçar exposição no emprego?
Cobrar a prestação vencida é diferente de constranger publicamente o devedor. Em relação de consumo, o artigo 42 do CDC proíbe exposição ao ridículo, constrangimento e ameaças. A utilização de mensagens dizendo que o trabalhador será humilhado diante de colegas deve ser avaliada separadamente da existência do financiamento. A irregularidade na abordagem, contudo, não significa que as prestações tenham deixado de ser devidas.
Como identificar golpe de falso recolhimento?
Fraudadores podem copiar linguagem de financeiras e explorar medo de perder o carro. Antes de fazer qualquer Pix, confirme a cobrança no aplicativo ou em canal oficial da instituição, obtendo número do contrato e demonstrativo atualizado. Não envie documento pessoal a suposto oficial de Justiça por conversa privada sem verificação. A exigência de depósito em conta de pessoa desconhecida é motivo para redobrar a cautela.
O motorista pode renegociar para evitar a medida?
Uma proposta de acordo pode ser apresentada ao credor, mas o resultado depende do estágio da cobrança e das condições da operação. O motorista deve pedir que o ajuste informe prestações vencidas, encargos, valor final e eventual situação da ação judicial. Pagar parcela isolada pode não satisfazer exigências para regularização completa do contrato. O objetivo é compreender exatamente o que a instituição considera necessário, sem prometer que qualquer pagamento deterá uma decisão já proferida.
Por que os prazos judiciais são decisivos?
Em procedimentos de busca e apreensão há prazos e medidas legalmente definidos, inclusive formas de defesa. Não se deve ignorar uma intimação real nem confundi-la com mensagem de cobrança. Os detalhes variam com a natureza do contrato, os atos já praticados e eventuais decisões. Orientação jurídica imediata pode evitar perda de oportunidades de defesa ou pagamento nas condições legalmente cabíveis.
Quando um veículo financiado pode ser recuperado pelo credor
O automóvel gravado com alienação fiduciária é garantia do financiamento, mas sua retirada deve seguir o procedimento juridicamente cabível. Cobrança em aplicativo não equivale a mandado judicial. Além da mora, devem ser avaliados contrato, documentação, notificação e fase do processo. Um consumidor que recebe mensagem de guincho deve verificar se o suposto agente apresenta dados reais e se há decisão consultável por meio oficial. Se o veículo já foi apreendido, existem regras e prazos específicos que justificam assistência imediata.
O que fazer com a proposta de depósito urgente
O cobrador pode dizer que somente um Pix nos próximos dez minutos impedirá apreensão. A pressão temporal é incompatível com decisão financeira segura. Peça demonstrativo atualizado e confirmação no próprio canal da financeira, conferindo beneficiário, documento e abrangência do pagamento. Uma parcela isolada não necessariamente quita integralmente os atrasados, e valores depositados em conta de terceiros podem ser irrecuperáveis. Mesmo em dívida legítima, não há obrigação de obedecer a instrução de pagamento sem validação.
Como organizar a reclamação sem perder documentos?
Guarde contrato, parcelas pagas, extrato atualizado, mensagens ameaçadoras e eventual notificação formal. Confirme se há processo pelo número e tribunal informados em canal oficial. Não entregue veículo nem valores a pessoa que não se identifique adequadamente ou não apresente o fundamento legal do procedimento.
O que pode acontecer se o problema não for resolvido?
O veículo pode ser objeto de busca e apreensão quando preenchidos os requisitos do financiamento fiduciário. Ao mesmo tempo, contatos abusivos e tentativas de cobrança sem identificação podem ser questionados. A conclusão depende de mora, notificação, garantias contratadas e atos do processo, não da intimidação contida na mensagem.
O que essa história ensina ao consumidor?
O trabalhador precisa distinguir risco jurídico real de pressão psicológica. Saber quais documentos existem e confirmar a origem da ordem de recolhimento evita decisões precipitadas, inclusive pagamentos feitos a fraudadores. A dívida merece solução; a ameaça no celular não substitui procedimento legal.
Fontes oficiais consultadas:
1. Presidência da República — Código de Defesa do Consumidor
2. Presidência da República — Decreto-Lei nº 911/1969, alienação fiduciária
3. STJ — Tema repetitivo 1.132, notificação em alienação fiduciária
4. Presidência da República — Código de Processo Civil
5. Presidência da República — Código Civil
Conteúdo jornalístico de serviço construído a partir de uma situação hipotética, identificada como exemplo ilustrativo, e não de um caso real documentado. As consequências dependem do contrato, das provas, das condições pessoais do consumidor e, quando houver processo, da decisão judicial. Consulte as normas e os órgãos oficiais vigentes na data da publicação desta matéria.
